補助金の実績報告前に、領収書の宛名・日付の不備を見つけて直す手順
実績報告の締め切りが近づいて、ファイルから領収書を出して並べてみた。すると、「あれ、この宛名、園の名前でいいんだっけ」「この日付、補助の対象期間に入ってる?」と、一枚ずつ気になり始めて手が止まる——そんな経験はありませんか。
買ったときは急いでいたし、支払いも済んでいる。なのに、紙を前にすると急に自信がなくなるんですよね。でも、ここで気づけたのは、むしろいいタイミングです。提出の前なら、たいていの不備は落ち着いて直せます。この記事では、領収書・請求書のどこを見ればいいか、見つけたらどう直すかを、順番に一緒に確認していきます。
結論:実績報告の前に、領収書・請求書を1枚ずつ ①宛名 ②日付 ③金額と明細 の3か所だけ見ます。不備を見つけたら、自分で書き直さず、発行元に再発行や追加の書類をお願いするのが基本です。直し方に迷うものは、提出前に自治体の担当窓口へ一本相談しておくと安心です。
何が起きているか:不備は「買ったとき」に生まれ、「報告のとき」に見つかる
領収書の不備は、担当者の確認不足というより、買う場面と報告する場面が離れていることから起きやすいものです。
備品をお店で急いで買う、業者さんに口頭で発注する、別の職員が立て替える——そのとき、宛名を何と書いてもらうか、明細をつけてもらうかまで気を回すのは難しいですよね。そして数か月後、実績報告のために書類をまとめた段階で、はじめて「あれ?」が見つかります。
補助金の実績報告では、「補助の対象になる経費を、対象期間内に、確かに支払った」ことを書類で示します。そのため、領収書や請求書は誰が・いつ・何に・いくら払ったかが読み取れることが大切にされます。どこまで細かく求められるかは、補助金の要綱や自治体によって違うので、最終的には手元の要綱・手引きで確認してください。
見る場所は3つ:宛名・日付・金額と明細
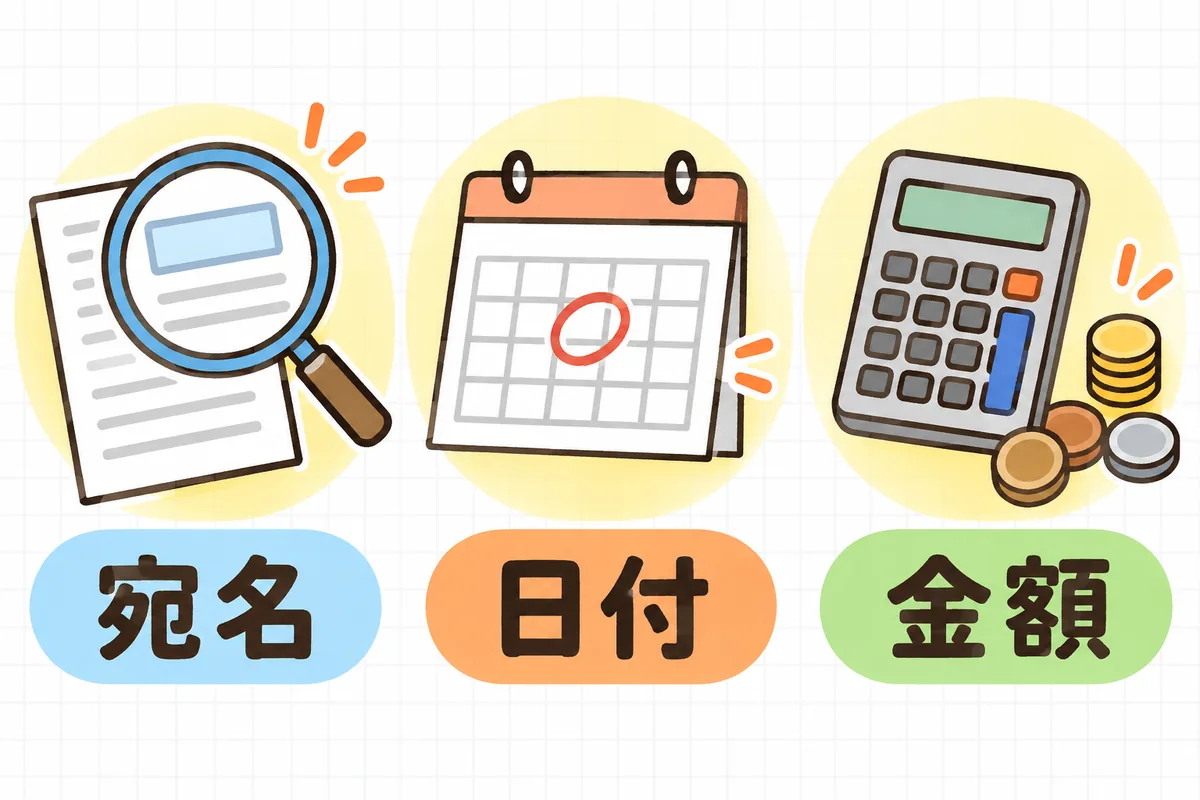
1枚ずつ、次の3か所だけ見ていきます。全部を一度に見ようとしなくて大丈夫です。
① 宛名:補助金を受ける名前になっているか
- 「上様」や宛名なしになっていないか
- 補助金の申請者(法人名や園の名前)と食い違っていないか。法人名で申請しているのに個人名、など
- 職員が立て替えた場合に、その職員の個人名だけになっていないか
宛名を法人名にするか園名にするかは、要綱や自治体の運用で扱いが分かれることがあります。迷うときは、申請書に書いた申請者の名前に合わせるのが確認の出発点です。
② 日付:補助の対象期間に入っているか
- 領収書・請求書の日付が、補助の対象期間内か
- 交付決定より前に発注・購入していないか(交付決定後の発注が条件になっている補助金も多くあります)
- 日付が空欄、または読み取れないものはないか
発注日・納品日・請求日・支払日がそれぞれ違うことはよくあります。どの日付で判断するかは要綱に書かれていることが多いので、該当の箇所に一度目を通しておくと迷いが減ります。
③ 金額と明細:何にいくら払ったか読み取れるか
- 但し書きが 「お品代」だけで、何を買ったか分からない状態になっていないか
- 請求書の金額と、実際に振り込んだ金額が合っているか
- 補助の対象外のもの(消耗品が混ざっている、私物が混ざっているなど)が同じ領収書に入っていないか
具体例:見つけた不備と、直し方の組み合わせ
よくある不備と、直し方の例を並べます。
| 見つけた不備 | 直し方の例 |
|---|---|
| 宛名が「上様」・空欄・個人名 | 発行元に事情を伝え、正しい宛名で再発行をお願いする |
| 但し書きが「お品代」だけ | 品名・数量の分かる明細書やレシート、納品書を添える。なければ発行をお願いする |
| 日付が空欄・読めない | 発行元に再発行をお願いする。あわせて納品書や振込の控えで日付を確認する |
| 日付が対象期間外・交付決定前 | 自分で判断せず、提出前に自治体の担当窓口に相談する |
| 対象外の品が同じ領収書に混ざっている | 対象分と対象外分を分けた内訳を作り、明細と突き合わせられるようにする |
ここでいちばん大切なのは、手元の領収書に自分で書き足したり、修正液で直したりしないことです。善意で直したつもりでも、書類としての信頼が揺らいでしまいます。発行元にお願いすれば、たいていは快く対応してもらえます。
金額のずれも、ひとつ例で見てみます。請求額が110,000円(税込)、実際の振込額が109,340円だった場合、差は660円です。これは振込手数料を差し引いて振り込んだときによく起きます。
- 110,000円 − 109,340円 = 660円(振込手数料)
このとき、補助の対象額を請求額で見るのか、実際の支払額で見るのか、振込手数料を対象に含めるのかは、補助金ごとに扱いが違います。差額の理由をメモに一行残し、要綱で扱いを確認しておけば、報告書の数字を落ち着いて決められます。
影響:先に見つけるほど、直す手間は小さくて済む
提出前に自分で見つけた不備なら、再発行のお願いや書類の追加で直せることがほとんどです。一方、提出したあとに自治体から確認が入ると、やり取りに時間がかかり、取引先への連絡も急ぎになりがちです。
一度に全部そろえようとしなくて大丈夫です。再発行には数日〜1、2週間かかることもあるので、締め切りの少し前に一度だけ確認の時間を取る——それだけで、あとがずっと楽になります。
明日やること:まずは「3か所チェック」を1回だけ
- 実績報告に使う領収書・請求書を、すべて1か所に集める(立て替え分や、別の職員が持っているものも)
- 要綱で「対象期間」「宛名」「振込手数料の扱い」の3点だけ確認する
- 1枚ずつ、宛名・日付・金額と明細を見て、気になるものに付箋を貼る
- 付箋のついたものを一覧にし、発行元ごとに再発行や明細のお願いをまとめて連絡する
- 判断に迷うもの(対象期間外など)は、窓口への相談メモにまとめて一度に聞く
今日はまず、1と2だけでも十分です。書類が1か所にそろうと、それだけで気持ちがかなり落ち着きます。
確認チェックリスト
- 実績報告に使う領収書・請求書が、すべて1か所にそろっている
- 要綱で、対象期間・宛名・振込手数料の扱いを確認した
- 宛名が「上様」・空欄・個人名のものがない(あれば再発行を依頼した)
- 宛名が、申請者の名前と食い違っていない
- 日付が対象期間内で、交付決定前の発注・購入がない
- 但し書きが「お品代」だけのものに、明細や納品書を添えた
- 請求額と振込額の差があるものに、理由のメモを残した
- 対象外の品が混ざった領収書に、内訳を作った
- 手元の書類に、自分で書き足し・修正をしていない
- 迷う点を、提出前に窓口へ相談した(または相談メモを作った)
次の補助金からは、買う前に「宛名は〇〇で、明細つきでお願いします」と一言伝えるだけで、この確認はぐっと軽くなります。立て替えをする職員さんにも、同じ一言を共有しておくと安心です。
領収書の不備に気づいて手が止まるのは、それだけ丁寧に書類を見ている証拠です。見る場所は宛名・日付・金額の3つだけ。見つけたものは、ひとつずつお願いして直していけば大丈夫です。今日、書類を1か所に集めたら、それでもう報告の準備は動き出しています。
よければ、こちらも
補助金の書類まわりをもう少し整えたいときは、次の記事もあわせてどうぞ。
- 備品・設備の補助金、相見積もりと記録の残し方の基本
- 保育園の補助金|対象経費・対象外経費の線引きと按分の考え方
- 保育園の紙書類をスキャン・PDF化|探しやすく減らす整理術
- 文書の保存年限一覧を作って、監査前の探し物を減らす